Se hai seguito il percorso di pianificazione finanziaria che stiamo delineando – dal controllo del budget, alla creazione del fondo di emergenza, fino a una copertura assicurativa adeguata – sei finalmente nella posizione ideale per affrontare il mondo degli investimenti.
Prima di compiere questo passo, però, è fondamentale chiarire la differenza tra risparmio e investimento e capire perché, oggi, non investire rappresenti un rischio concreto per il tuo futuro finanziario.
Gestire in modo efficace il proprio denaro non significa solo risparmiare, ma anche far lavorare nel tempo le somme che hai accumulato. L’investimento rappresenta una fase naturale della pianificazione finanziaria, necessaria per garantirsi una crescita economica graduale e duratura.
Se vuoi saperne di più sul nostro servizio di consulenza personalizzata, prenota una prima call gratuita a questo link
Risparmiare non è abbastanza: il rischio di “far dormire” la liquidità sul conto corrente
Nella cultura finanziaria italiana prevale l’idea che tenere denaro liquido sul conto corrente sia la scelta più prudente. La realtà, però, racconta una storia diversa: lasciare i soldi fermi oltre la quota necessaria per spese quotidiane e imprevisti rappresenta un rischio concreto e spesso sottovalutato.
L’inflazione: il nemico silenzioso dei tuoi risparmi.
L’inflazione erode ogni anno il potere d’acquisto delle somme lasciate ferme sul conto corrente. Se oggi lasci 10.000 sul tuo conto e i prezzi aumentano del 2% in media ogni anno, tra 10 anni quegli stessi 10.000 euro ti permetteranno di comprare meno beni e/o servizi, anche se sul conto vedi ancora la stessa cifra.
Risultato? Anche l’eccessiva prudenza si trasforma in un rischio per il tuo patrimonio.
Risparmio VS Investimento: le differenze fondamentali
Risparmio
- Definizione: denaro accantonato senza assumere rischi se non quello di erosione del potere reale a causa dell’inflazione, tipicamente su un conto corrente
- Caratteristiche: è una liquidità “pronta all’uso”, che non lavora per te
- Funzione: essenziale per spese abituali ed emergenze.
Investimento
- Definizione: capitale allocato in strumenti finanziari con l’obiettivo di generare rendimenti futuri
- Caratteristiche: comporta gradi variabili di volatilità e di rischio, ma offre una concreta possibilità di crescita del capitale
- Funzione: protezione dall’inflazione e costruzione di ricchezza nel tempo
| Caratteristica | Risparmio | Investimento |
|---|---|---|
| Volatilità | Molto bassa o nulla | Variabile, a seconda dello strumento |
| Crescita | Nulla | Potenziale crescita nel tempo |
| Liquidità | Immediata | Variabile |
| Effetto inflazione | Erode il valore nominale | Serve a proteggere dalla perdita di valore causata dall’inflazione |
Esempio pratico: 10.000 euro a confronto dopo 20 anni
Per capire l’impatto reale delle tue scelte finanziare, guarda questo grafico:
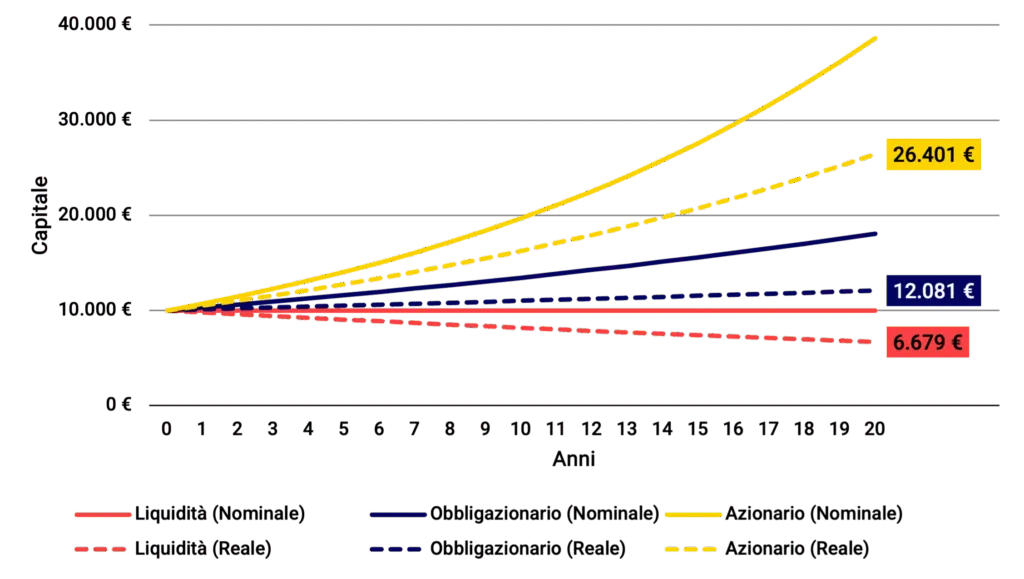
Il grafico mostra come l’andamento del valore nominale (linee intere) e del valore reale (linee tratteggiate) di 10.000 euro lasciati su un conto corrente (rendimento annuo nominale 0%), investiti in obbligazioni (rendimento annuo nominale 2,5%) e investiti in azionario globale (rendimento annuo nominale 6%) nell’arco di 20 anni. L’inflazione annua è stata ipotizzata al 2%. Questa è una simulazione a scopo informativo, l’investimento, in particolar modo quello azionario, è soggetto ad una volatilità che in alcuni casi può essere anche elevata.
- Liquidità su conto corrente: il capitale nominale resta 10.000 euro, ma ogni anno perde potere d’acquisto.
- Investimento obbligazionario: cresce lentamente, ma protegge in parte il calo di valore.
- Investimento azionario: la crescita è nettamente maggiore, a fronte di una volatilità potenziale dei rendimenti maggiore.
- Effetto dell’inflazione: in 20 anni, 10.000 euro svalutati dall’inflazione valgono come 6.729 euro di oggi.
Perché investire è diventato necessario (non solo conveniente)
- Protezione del potere d’acquisto
La crescita, anche moderata, di un investimento ben diversificato può contrastare e superare l’erosione dell’inflazione nel lungo periodo.
- Ottimizzazione del capitale
Un portafoglio ben costruito si apprezza nel tempo, mentre la liquidità ferma sul conto corrente perde sistematicamente valore reale.
- Accessibilità degli investimenti
Non servono capitali ingenti. Anche con somme contenute puoi entrare gradualmente nei mercati finanziari attraverso strategie come piani di accumulo di capitale.
- Diversificazione degli strumenti
Investire non significa “giocare in Borsa”: esistono opzioni per ogni profilo di rischio, dalle obbligazioni agli ETF azionari diversificati.
Le basi dell’investimento consapevole
Orizzonte temporale
Più lungo è il periodo di investimento, maggiore sarà la possibilità di tollerare le oscillazioni di breve termine e beneficiare della crescita composta del capitale investito. Investire con un orizzonte chiaro ti permette di prendere decisioni meno emotive e più strategiche.
Definizione degli obiettivi
Chiediti “perché” stai investendo:
- Per avere una pensione integrativa?
- Per acquistare la tua casa dei sogni al mare?
- Par pagare gli studi universitari ai tuoi figli?
Diversificazione
La diversificazione è uno dei concetti fondamentali quando si investe. Diversifica tra strumenti diversi, aree geografiche, settori economici e orizzonti temporali in base ai tuoi obiettivi.
Gestione del rapporto Rischio/Rendimento
Ogni investimento porta con sé opportunità di guadagno ma anche rischio di perdite. La chiave è trovare l’equilibrio giusto in base alla tua situazione personale.
Ricorda: rischio e rendimento sono due facce della stessa medaglia. Comprendere il tuo profilo di rischio e adattare gli investimenti ai tuoi obiettivi è ciò che distingue un investitore consapevole da uno improvvisato.
Piano d’azione: cosa puoi fare subito
Step 1: Analizza la tua situazione attuale
- Hai della liquidità “ferma” che non serve per le tue necessità di ogni giorno?
- Hai già un fondo di emergenza o ne stai già creando uno?
Step 2: Definizione degli obiettivi
- Quali sono i tuoi obiettivi prioritari?
- Qual è il tuo orizzonte temporale?
Step 3: Consapevolezza e consulenza finanziaria
Se sei alle prime armi e non sai da dove partire, puoi anche affidarti ad una consulenza finanziaria indipendente.
In ogni caso:
- Comprendi quali sono le tue priorità
- Scegli strumenti semplici e trasparenti
- Evita le mode passeggere
- Punta sul valore del lungo termine
Se vuoi saperne di più sul nostro servizio di consulenza personalizzata, prenota una prima call gratuita a questo link
Il vero rischio è non agire
Il vero rischio oggi non è solo investire male, ma non investire affatto.
Lasciare i risparmi fermi significa esporli all’erosione certa dell’inflazione, rinunciando alle opportunità di crescita che i mercati finanziari offrono nel lungo periodo.
Comprendere questa differenza è fondamentale: il risparmio protegge nel breve termine, l’investimento ti permette di mantenere e accrescere il potere d’acquisto nel tempo. Solo l’equilibrio tra entrambi garantisce una pianificazione finanziaria davvero efficace.