Nei mercati finanziari, le tasse da pagare sui rendimenti dei nostri investimenti sono una delle poche certezze che abbiamo.
Eppure, molti investitori tendono a sottovalutare questo aspetto, nonostante rappresenti uno dei più importanti nella gestione di un portafoglio.
Capire come funziona la fiscalità degli investimenti e come gestire in modo efficiente plusvalenze e minusvalenze è fondamentale per ottimizzare il rendimento netto di una strategia finanziaria nel lungo periodo.
In questa guida analizziamo la fiscalità dei principali strumenti finanziari e vediamo come poter ottimizzare la gestione fiscale di un portafoglio, sfruttando in modo consapevole il recupero delle minusvalenze.
Se vuoi saperne di più sul nostro servizio di consulenza personalizzata, prenota una prima call gratuita a questo link
Fiscalità di base: plusvalenze, minusvalenze e tipologie di redditi finanziari
Cosa sono plusvalenze e minusvalenze
Ogni volta che vendiamo un investimento ad un prezzo diverso da quello di acquisto, si genera una plusvalenza o una minusvalenza.
Plusvalenza, se il prezzo di vendita è maggiore di quello di acquisto.
Esempio: compro un’azione a 100 € e la rivendo a 120 €. Ho una plusvalenza di 20 €.
Minusvalenza, se il prezzo di vendita è minore di quello di acquisto.
Esempio: compro un’azione a 100 € e la rivendo a 80 €. Ho una minusvalenza di 20€.
In base alla normativa fiscale italiana:
- le plusvalenze sono tassate con un’aliquota del 26% o del 12,5%, a seconda dello strumento che le ha generate;
- le minusvalenze, invece, generano un credito fiscale che può essere utilizzato per compensare future plusvalenze entro i 4 anni successivi a quello di realizzo.
Le tipologie di redditi finanziari
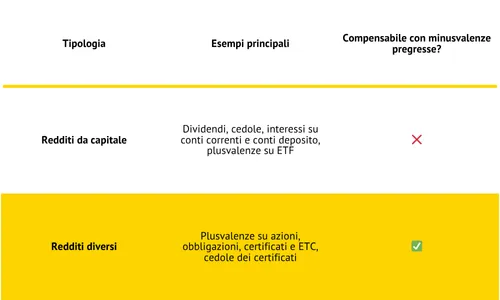
Il sistema fiscale distingue due principali categorie di redditi finanziari:
-
Redditi da capitale: derivano dalla remunerazione del capitale investito (cedole di obbligazioni, dividendi di azioni, proventi e plusvalenze su ETF). Questi redditi non possono essere compensati con minusvalenze pregresse.
-
Redditi diversi: derivano generalmente da operazioni di compravendita (plusvalenze su azioni, obbligazioni e certificati o cedole di certificati). Questi redditi possono essere compensati con minusvalenze presenti nello zainetto fiscale.
Fiscalità dei principali strumenti finanziari
Gli strumenti finanziari producono redditi di natura diversa e sono soggetti ad aliquote differenti.
Conoscerne le caratteristiche è utile per gestire in modo efficiente la componente fiscale di un portafoglio.
Titoli di stato
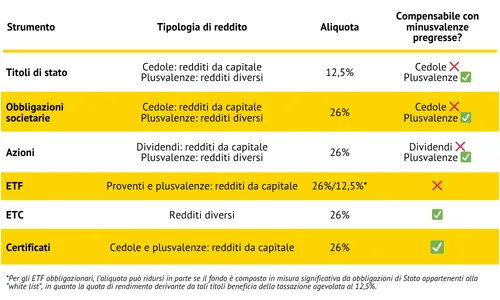
I titoli di Stato italiani e dei paesi “white-list”, così come le obbligazioni emesse da enti sovranazionali (es. BEI, FMI), beneficiano dell’aliquota agevolata del 12,5%. Le cedole generano redditi da capitale, mentre le differenze di prezzo (plus/minusvalenze) sono redditi diversi.
Obbligazioni societarie
Funzionano come i titoli di Stato, ma sono tassate al 26%. Le cedole rientrano tra i redditi di capitale (non compensabili), mentre le plusvalenze sono redditi diversi (compensabili).
Azioni
Le plusvalenze da vendita sono redditi diversi (compensabili), mentre i dividendi sono redditi da capitale (non compensabili). Entrambi sono tassati al 26%.
Exchange Traded Fund (ETF)
Gli ETF generano solo redditi da capitale, sia per i proventi distribuiti che per le plusvalenze realizzate, e quindi non consentono la compensazione di minusvalenze pregresse. L’aliquota è del 26%, ridotta al 12,5% per la quota parte di titoli di Stato “white list”.
Exchange Traded Commodities (ETC)
Gli ETC generano redditi diversi, quindi sono utili per compensare minusvalenze pregresse. L’aliquota di tassazione applicata è del 26%.
Certificati
Dal punto di vista fiscale, i certificati sono efficienti: sia le plusvalenze sia le cedole periodiche sono redditi diversi, quindi pienamente compensabili. Sono tassati al 26%.
Tabella riepilogativa
Come funziona la compensazione delle minusvalenze
Quando realizziamo una perdita vendendo uno strumento ad un prezzo più basso di quello di acquisto, generiamo un reddito diverso che confluisce nello zainetto fiscale, o cassetto delle minusvalenze.
Lo zainetto fiscale è una sorta di archivio digitale che conserva le perdite realizzate, utilizzabili per compensare future plusvalenze di natura analoga, cioè redditi diversi. Le minusvalenze restano disponibili per i 4 anni successivi a quello di realizzo: se non vengono compensate entro tale periodo, scadono e non sono più utilizzabili.
Esempio pratico:
Nel 2024 realizzi una minusvalenza di 600 €
Nel 2025 vendi un’azione con una plusvalenza di 1.000 €
Poiché le plusvalenze da azioni sono redditi diversi, puoi compensarle: pagherai le imposte solo sul guadagno netto (1.000 € – 600 € = 400 €).
L’importo delle tasse pagate sarà di 104 € (26% x 400 €).
Senza minusvalenze avresti pagato 260 € (26% x 1.000 €).
Risparmio fiscale: 156 €
Strumenti per il recupero delle minusvalenze
Non tutti gli strumenti sono adatti o efficaci per recuperare minusvalenze pregresse. Ecco una panoramica degli strumenti che ti possono servire per recuperare le perdite presenti nel tuo zainetto fiscale.
Azioni
Le plusvalenze derivanti dalla vendita di azioni generano redditi diversi, quindi sono pienamente compensabili con minusvalenze pregresse.
Esempio: se hai 2.000 € di minusvalenze e vendi un’azione con una plusvalenza di 1.000 €, non pagherai tasse sul capital gain e recupererai metà delle minusvalenze pregresse.
Tuttavia, utilizzare azioni singole aumenta la volatilità e il rischio di mercato del tuo portafoglio: usarle sono con finalità fiscali può portare a decisioni d’investimento non coerenti con il proprio profilo di rischio.
Titoli di Stato e obbligazioni societarie
Le plusvalenze realizzate sono redditi diversi, quindi compensabili. Le cedole, invece, sono redditi da capitale e non compensabili.
Dal momento che la tassazione sulle plusvalenze sui titoli di Stato è del 12,5%, il recupero delle minusvalenze pregresse sarà pari al 48,08% della plusvalenza realizzata.
Esempio: se realizzi una plusvalenza di 1.000 € su un titolo di Stato e hai 1.000 € di minusvalenze nel tuo zainetto fiscale, sulla plusvalenza non pagherai imposte, ma il tuo zainetto fiscale si ridurrà di 480,80 €.
Certificati di investimento
Sono tra gli strumenti più efficaci dal punto di vista fiscale per il recupero delle minusvalenze, poiché sia le plusvalenze sia le cedole sono redditi diversi.
Tuttavia, i certificati presentano dei rischi di struttura e rischi di controparte, che rendono questo tipo di strumento adatto solo a investitori esperti e con un grado di tolleranza al rischio elevato.
Se vuoi saperne di più sul nostro servizio di consulenza personalizzata, prenota una prima call gratuita a questo link
Fiscalità e strategia devono andare nella stessa direzione
La fiscalità e la gestione delle minusvalenze sono aspetti essenziali nella gestione di un portafoglio.
Recuperare le minusvalenze può essere una scelta intelligente, ma solo se coerente con la strategia complessiva, l’orizzonte temporale e il profilo di rischio dell’investitore.
Inseguire il recupero a tutti i costi può portare a decisioni inefficienti o troppo rischiose, generando nuove perdite.
La soluzione migliore è una pianificazione fiscale integrata, che tenga conto degli obiettivi, della composizione del portafoglio e del tempo a disposizione.
In altre parole: le tasse si gestiscono, ma non devono guidare gli investimenti.